
等了近十年,Visa终于等来了中国人民银行的批准。
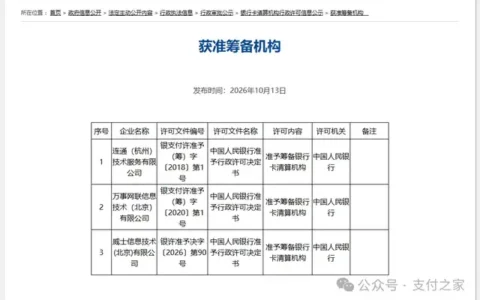
2026年10月13日,中国人民银行更新银行卡清算机构行政许可信息公示,威士信息技术(北京)有限公司正式进入获准筹备机构名单,许可文件编号为“银许准予决字〔2026〕第90号”,许可内容为“准予筹备银行卡清算机构”。
威士信息技术(北京)有限公司是Visa在中国境内设立的企业法人。这意味着,Visa距离在中国境内经营银行卡清算业务又迈出了重要一步。
这次获批,还有一个值得关注的细节。
威士公司的两名股东均为Visa旗下的境外企业。其中,注册于新加坡的威士环球私人有限公司持股99%,注册于美国的维萨国际服务协会持股1%。两家公司合计持有威士公司100%股权。
这使Visa的进入方式与此前美国运通、万事达卡形成了明显区别。
美国运通最初与连连数字、万事达卡与网联分别通过中外合资机构取得境内银行卡清算市场的准入资格。Visa则选择了纯外资股权结构。早在2019年,Visa时任首席执行官艾克礼就公开表示,公司选择以外商独资企业的形式申请境内人民币银行卡清算业务许可。
七年之后,这条申请路径终于迎来实质性进展。
Visa首席执行官麦凯恩在声明中表示,此次筹备申请获批是Visa长期致力于服务中国市场的重要里程碑。公司将按照中国人民银行的相关规定推进后续工作,争取早日在中国境内展业。
早在1987年,Visa就已经通过与中国银行合作发行银行卡进入中国市场。2017年,Visa开始申请中国境内银行卡清算业务资格。此后,美国运通、万事达卡相继获得境内清算业务许可证并正式开业,Visa却始终没有完成这一跨越。
今年5月,Visa还在等牌照,万事达卡已经在争取更大的经营空间。支付之家文章《Visa等牌照,万事达卡要空间》所呈现的两家公司市场位置,如今发生了新的变化。
当时,Visa首席执行官刚刚分别与中国商务部、中国人民银行高层会面,讨论在华发展等议题。不到五个月,央行正式公布了筹备许可结果。
随着Visa终于取得筹备批准,等待近十年的准入问题迎来重要转折。接下来,它也要面对如何将清算资格转化为实际经营空间的问题。
近40年在华经营,近十年申请清算资格
Visa与中国银行卡市场的关系,可以追溯到上世纪80年代。
1987年8月,中国银行与维萨国际组织合作发行第一张长城维萨人民币信用卡。同年12月,中国银行又与万事达国际组织合作发行长城万事达人民币信用卡。
这两个时间节点,是国际卡组织进入中国银行卡业务体系的早期标志。
此后,Visa通过境内商业银行发卡合作,逐渐建立起银行卡品牌、跨境支付和全球受理网络方面的业务基础。
对于中国消费者而言,Visa长期与境外旅行、商务出行、留学、外币信用卡和国际线上支付联系在一起。很多持卡人最早接触Visa,就是通过银行发行的银联与Visa双品牌信用卡。
不过,商业银行合作发卡与经营境内银行卡清算网络,属于不同的业务。
过去,Visa主要通过银行合作,为境内持卡人提供跨境支付及境外受理服务。要进一步在中国境内经营本品牌银行卡清算业务,则需要取得相应监管许可,建立清算系统、制定业务规则,并向成员机构提供交易处理和资金清算相关服务。
2015年,中国银行卡清算市场迎来制度性变化。
国务院发布《关于实施银行卡清算机构准入管理的决定》,明确在中国境内从事银行卡清算业务,应当依法取得银行卡清算业务许可证。随后出台的《银行卡清算机构管理办法》,进一步明确市场准入条件和审批程序。
2017年,Visa开始向中国人民银行提交境内银行卡清算业务申请材料。
但此后的申请过程经历了反复。
2019年1月,中国人民银行有关负责人在回应国际卡组织市场准入问题时介绍,Visa曾于2017年提交申请材料,2018年1月主动撤回,并于同年4月再次提交。
由于当时申请材料仍需补充,央行尚未正式受理该次申请。
同一时期,万事达卡也曾经历申请撤回和调整。不同的是,万事达卡随后选择与中国本地清算机构相关主体合作,通过合资企业推进境内银行卡清算业务。
2019年3月,Visa时任首席执行官艾克礼接受财新采访时表示,公司选择以外商独资企业的形式申请中国境内人民币银行卡清算业务许可。
彼时,美国运通已经通过与连连数字合作成立的连通公司取得筹备批准,万事达卡也正在推进与网联的合资安排。
与两家竞争对手相比,Visa选择了不引入中方合资股东的申请路径。
艾克礼当时还表示,不期望Visa进入中国后在两三年内迅速获得较大市场份额,而是着眼未来二三十年的长期发展。
在Visa向美国证券交易委员会提交的2025财年年度报告中,公司明确披露,已于2020年5月向中国人民银行提交在中国经营银行卡清算机构的申请。
截至2025年11月发布这份年度报告时,Visa仍将相关审批时间和程序列为存在不确定性的事项。
从2017年首次公开申请算起,Visa争取境内清算资格已经持续九年多。
这一时期,中国银行卡清算市场陆续出现了新的持牌机构,Visa的申请则一直没有最终落地。
2026年5月,Visa在华发展问题迎来新的公开沟通。
5月15日,商务部部长王文涛会见Visa首席执行官麦凯恩,双方围绕中美经贸关系、Visa对华合作等议题进行交流。
同一天,中国人民银行行长潘功胜也会见了Visa首席执行官,双方讨论了中美经贸关系及Visa在华发展等议题。央行于5月18日公布了会见消息。
当时的公开信息没有涉及银行卡清算机构审批结果。Visa仍然处于等待境内市场准入的重要阶段。
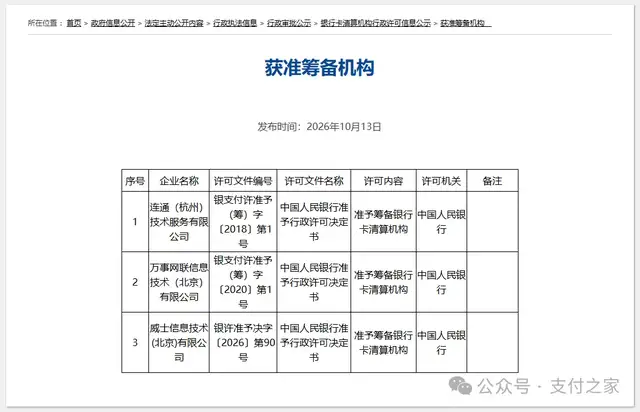
10月13日,中国人民银行正式公示威士信息技术获准筹备银行卡清算机构。
对于一家在中国开展银行卡相关业务已近40年的国际卡组织来说,此次获批使其境内清算业务布局取得了实质性进展。
根据2025年11月1日起施行的新版《银行卡清算机构管理办法》,银行卡清算机构筹备期为获准筹备之日起一年。申请人应在筹备期届满前向中国人民银行提出开业申请,经批准后取得银行卡清算业务许可证。
Visa接下来需要完成清算业务基础设施建设、业务规则制定、风险管理、数据安全及其他监管要求,并通过正式开业审批。
从1987年与中国银行合作发卡,到2017年申请境内清算资格,再到2026年获准筹备,Visa在中国市场的业务角色正迎来新的发展机会。
美国运通、万事达卡已经在中国经营多年
Visa此次获批,也使三家主要美国卡组织在中国境内银行卡清算市场准入方面取得了新的共同进展。
中国人民银行最新公布的获准筹备机构名单中,已经列有连通公司、万事网联和威士信息技术三个主体。
不过,三家机构进入市场的时间、方式和经营阶段存在明显差异。
最早取得境内银行卡清算业务资格的是美国运通。
2018年11月,由美国运通与连连数字合作设立的连通(杭州)技术服务有限公司获得筹备批准。
这家公司最初由美国运通与连连数字各持股50%,是一家中外合资清算机构。
2020年6月,连通公司取得中国人民银行核发的银行卡清算业务许可证,并于同年8月正式开始商业运营。
美国运通因此成为首家获得中国境内银行卡清算业务许可证的国际卡组织。
正式展业后,美国运通通过境内清算网络,支持本品牌人民币银行卡的发行、受理和相关交易处理。
连通公司当年披露,首批合作伙伴包括16家主流银行、3家移动支付平台和7家非银行支付机构,覆盖发卡、受理及移动支付等环节。
美国运通的本地经营主体此后还经历了股权和组织结构调整。
2025年3月,美国运通旗下公司完成对连通公司部分股权的收购,外方合计持股比例增至约82.37%。
2026年5月,中国人民银行又批准连通公司更名为“运通(上海)银行卡清算有限公司”,并批准相关杭州分公司设立事项。
从最初各持股50%的合资结构,到外方取得绝对控股,再到更名及总部迁址安排,美国运通在中国的清算业务组织形式已经发生明显变化。
万事达卡则通过另一家合资机构进入市场。
2019年3月,万事达卡与网联清算有限公司相关主体合作发起的万事网联信息技术(北京)有限公司成立。
2020年2月,万事网联获准筹备银行卡清算机构。
2023年11月17日,万事网联取得中国人民银行颁发的银行卡清算业务许可证,并于2024年5月9日正式开业。
与美国运通最初选择金融科技企业合作不同,万事达卡的合作伙伴来自中国境内支付清算基础设施相关机构。
两家公司都已经完成了从筹备、获牌到正式经营的过程。
Visa的申请路径则体现了另一种选择。
美国运通与万事达卡通过中外合资主体完成初始准入,Visa此次则由两家集团境外企业共同持股的威士公司获得筹备批准。
从股权结构看,威士公司属于100%外资持股的企业。这与美国运通和万事达卡最初采用的合资安排形成了区别。
早在2019年,中国人民银行有关负责人就明确表示,监管部门尊重市场机构对申请方式的商业选择,并未要求Visa或万事达卡必须成立合资公司。
此次Visa获准筹备,使外商独资申请路径在中国银行卡清算市场取得了新的实际进展。
但股权与组织形式解决的是市场进入方式,获牌之后的业务发展,还需要发卡、受理和交易规模的支撑。
万事达卡进入中国境内清算市场之后,业务发展情况可以从银行卡产品变化中看到。
2024年5月开业时,万事网联与合作银行推出了30多款全新中国万事达银行卡产品。
到2025年4月,万事网联披露,公司已与21家银行合作,新发行和升级百余款境内境外、线上线下通用的中国万事达银行卡产品。
2026年5月9日,万事网联在开业两周年披露中进一步表示,两年来已与合作伙伴联合发行和升级超过270款中国万事达银行卡产品,覆盖商旅、留学、银发、爱车和时尚等客群。
万事网联还披露,中国万事达卡能够绑定境内30多个主流钱包使用,并已推出Apple Pay跨境支付、境内线上无卡支付等服务。
从银行发卡到钱包绑卡,再到线上无卡支付,万事网联的境内业务正在向更多支付场景延伸。
这也为Visa提供了一个现实参照。
今年5月,Visa和万事达卡的区别还集中在是否取得境内清算资格。如今,Visa已经拿到筹备许可,双方的差距开始更多体现在实际经营阶段。
美国运通和万事达卡已经在持续经营中积累了发卡、受理和本地合作经验,Visa则刚刚进入境内清算机构建设阶段。
在银行卡清算市场,取得经营资格之后,还要面对清算网络所特有的商业问题。
银行为什么选择某个卡组织发行新产品,收单机构是否愿意接入,商户能否便利受理,持卡人是否持续使用,都会影响清算网络的经营规模。
中国银联经过多年发展,已经形成覆盖广泛的境内发卡与受理网络。美国运通和万事达卡也分别经营多年。
Visa进入的中国银行卡清算市场,已经拥有成熟的网络基础和多个实际经营主体。
对于Visa而言,未来与这些机构展开竞争,需要依靠清晰的产品定位、本地支付能力和商业合作关系。
入场券到手,Visa能从中国市场获得什么?
Visa等待清算资格的这些年,中国银行卡市场已经发生了深刻变化。
银联建立了成熟的境内银行卡受理网络,商业银行信用卡业务逐步从规模扩张转向存量客户经营,支付宝、微信支付等移动支付平台则成为大量消费者日常支付的重要入口。
其中一个重要切入点,是Visa长期经营的双品牌卡业务。
过去很长一段时间,中国部分商业银行发行银联与Visa双品牌银行卡。这类银行卡在境内主要通过银联网络处理交易,在境外则可以使用Visa等国际银行卡网络。
这种安排使Visa能够服务中国持卡人的跨境消费,但其网络在境内银行卡交易处理中的作用受到限制。
Visa在2025财年年度报告中,对这一问题进行了较为具体的披露。
公司表示,中国双品牌卡相关限制已经降低其支付交易量,并影响在中国市场产生的净收入。
为应对相关变化,Visa正在与中国发卡银行合作,推动面向国际旅行的Visa单品牌银行卡,并计划在获得境内银行卡清算业务许可证后,将相关产品进一步扩展至境内交易。
过去,Visa与中国商业银行的合作主要围绕跨境支付和境外用卡展开。未来,如果境内清算网络正式开业,Visa将有机会通过自身境内清算体系,支持相关银行卡在中国境内完成交易处理。
这将扩展Visa与境内发卡银行的合作范围。
对于商业银行来说,境内外通用的Visa品牌银行卡可以成为新的产品选择。
银行可以围绕经常出境旅行、留学、国际商务及海外线上消费的客户,设计具有不同权益和服务特色的银行卡产品。
但中国信用卡市场已经进入更加重视经营质量的阶段。
银行发行一张新的Visa人民币卡,需要考虑客户需求、交易活跃度、权益成本、风险控制及业务收益。
Visa的全球品牌和跨境受理网络能够提供一定的产品优势,银行仍需要找到可以持续经营的客群和交易需求。
这也是美国运通和万事达卡在境内市场已经面对的问题。
在发卡之外,Visa还需要建设本地受理网络。
银行卡清算机构的运营离不开成员机构和商户。收单机构接入新的卡组织网络,需要完成交易路由、系统适配、清算对账、风险管理等工作。
商户是否愿意增加受理渠道,也要考虑消费者需求、交易成本和实际收益。
中国商户已经广泛使用银行卡、二维码支付及各类数字支付工具。Visa要扩大境内受理规模,需要与商业银行、收单机构和支付服务商建立有效合作。
对持卡人来说,能够在已有支付场景中便利使用,往往比单纯增加一张新卡更有吸引力。
因此,移动支付平台将是Visa未来本地化经营中值得关注的一类合作伙伴。
银行卡与移动支付钱包在支付产业链中具有不同的作用。银行卡可以提供资金来源和信用支付能力,移动支付钱包则连接用户与商户的具体交易入口。
美国运通境内清算网络已经与云闪付、支付宝、腾讯金融科技等建立合作,支持相关银行卡在数字支付场景中使用。
万事网联2026年披露的可绑定境内30多个主流钱包及标记化支付服务,也说明国际卡组织正在主动适应中国消费者的数字支付习惯。
Visa在全球市场已经积累了银行卡支付、网络令牌化、风险控制和数字商务等技术能力。
未来,这些能力能否有效接入中国本地的发卡、收单和钱包体系,将影响Visa银行卡产品的使用便利性。
对于一家国际卡组织来说,全球网络覆盖决定了其可以提供哪些跨境服务,本地合作网络则影响消费者能否在日常场景中持续使用。
此外,Visa还要完成一项重要的基础设施本地化工作。
2025年11月1日起施行的新版《银行卡清算机构管理办法》,进一步明确了境内银行卡交易处理及跨境业务衔接要求。
其中第四十一条规定,境内发行的银行卡在境内使用时,有关交易处理应通过境内银行卡清算业务基础设施完成。
对于同一品牌境外机构已经提供跨境外币银行卡清算服务的情况,新规还要求,境内银行卡清算机构原则上应当自开业之日起三年内,将涉及境内成员机构的核心业务迁移至本机构处理。
Visa未来需要建设符合中国监管要求的本地清算系统,并根据适用规定安排相关既有业务与境内机构的衔接。
其中涉及清算规则、交易处理、成员机构管理、信息安全、风险控制和业务连续性等多个方面。
对于长期运营全球支付网络的Visa来说,本地清算机构的建立意味着其在中国市场承担更加完整的境内运营职责。
这种变化还会影响Visa与境内商业银行的合作方式。
过去,部分银行通过国际卡组织网络服务客户的境外支付需求。未来,境内清算机构如果正式开业,将可以在符合监管要求的情况下支持本品牌银行卡境内交易处理。
由此产生的业务机会,需要依靠银行产品、商户受理和持卡人交易共同实现。
从行业格局看,Visa此次获批使中国境内银行卡清算市场未来有望增加一家具有全球网络资源的经营主体。
银联长期积累的境内网络,美国运通和万事达卡已经形成的本地经营基础,以及Visa自身的全球支付服务能力,将共同影响未来的市场竞争。
境内外通用银行卡、跨境消费、商户受理、数字钱包接入、支付安全服务以及银行国际化客户经营,都可能成为不同卡组织争取合作伙伴和交易规模的重要方向。
不过,清算网络的商业价值最终仍要通过真实交易体现。
万事网联两周年披露的超过270款产品和30多个钱包入口,已经展示了境内业务网络建设的成果。对于Visa来说,这些进展也说明取得清算资格之后仍有大量工作需要完成。
Visa拥有近40年的中国银行卡业务积累,以及覆盖全球的支付网络。此次筹备许可使这些既有资源有机会进一步向中国境内清算业务延伸。
但市场环境已经不同于早期国际卡组织进入中国的年代。
银行更加重视银行卡产品的经营效益,商户拥有丰富的支付受理渠道,消费者已经形成稳定的移动支付习惯。
Visa未来能够获得多大的经营空间,取决于其能否把全球网络能力与本地发卡、受理和数字支付服务结合起来。
从2017年首次公开申请,到2026年获准筹备,Visa终于跨过了境内银行卡清算市场的一道重要门槛。
今年5月,Visa还在等牌照,万事达卡已经在争取更大的经营空间。五个月后的今天,Visa终于朝着取得境内清算资格迈出了实质性一步。
等牌照的故事迎来转折,争取经营空间的考验也开始摆在Visa面前。
真正决定Visa在中国市场下一阶段位置的,将是正式开业之后的银行合作、受理网络建设和实际交易表现。
这里是支付之家。我们关注支付表象之下的规则差异与逻辑变化,提供支付科技领域增量信息。观点内容仅供参考。
未经允许,严禁转载。发布者:支付之家 转载或引用请注明出处:https://www.zfzj.cn/15713.html