支付之家
-
三家支付公司,会员资格被注销!
中国支付清算协会注销东方付通、湖南蓝天支付、河南建业支付三家机构的会员资格。三家公司此前均已注销支付牌照,后续业务处理各不相同。2026年以来,已有9家支付机构退出持牌序列,支付市场同时出现机构整合与传统区域性预付卡业务收缩。
-
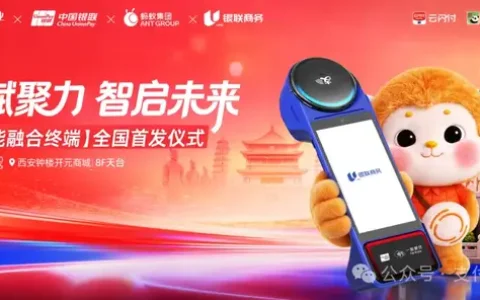
一台融合终端,正在开启收银台新变革
从银行卡时代的“一柜多机”,到今天一台终端承接多种支付方式,商户收银台正在经历新的变化。中国银联与蚂蚁科技集团的受理市场生态共建合作,正通过全功能融合创新终端走向具体应用。终端不仅整合境内外银行卡、二维码、手机Pay、支付宝“碰一下”和数字人民币等支付方式,还进一步连接统一收银、商户管理、资金分账及会员营销等服务。银联商务作为授权经销商和运营方,承担起产品推广、机构接入和市场实施的重要角色。融合终端背后,是支付受理从单一交易入口向商户综合服务延伸的产业变化。
-
AI再强大,也绕不开支付
OpenAI推出ChatGPT Wallet,与美国运通、万事达卡和Visa合作,让AI智能体在用户授权后参与真实购买。当AI开始替人花钱,为什么仍然离不开既有支付体系?从OpenAI到微软、Google、Perplexity和阿里巴巴,科技巨头正在通过不同路径连接支付。AI可能改变商业交易的入口和执行方式,却也让资金授权、商户受理和支付基础设施的价值更加凸显。支付走向幕后,产业利益分配也可能随之改变。
-
陈亮,和他走过的支付时代
从《南方日报》记者到蚂蚁集团首席市场官,陈亮在支付宝工作了18年。他经历了支付牌照制度建立、支付宝股权争议、移动支付竞争和蚂蚁集团的调整,也参与了品牌建设、春晚红包项目及重大事件的公众沟通。2026年11月,陈亮宣布卸任管理岗位,转任集团资深顾问。回望18年,他如何理解自己的职业选择、时代给予的机会,以及未来的人生?
-
信用卡,又少了400万张!
中国人民银行最新数据显示,截至2026年第三季度末,全国信用卡和借贷合一卡数量降至6.73亿张,较第二季度末减少约400万张,同比减少约3400万张。虽然第三季度净减少规模有所收窄,但信用卡市场仍在持续缩量。招商银行、华夏银行和交通银行的半年报显示,信用卡交易额、业务收入及信贷资产质量正在成为银行经营中的重要考量。信用卡数量变化背后,银行的信用卡生意也在发生调整。
-
支付巨头Fiserv,掀起一场大调整!
美国支付科技巨头Fiserv公布2026年第三季度业绩,确认64.52亿美元非现金商誉减值,商户业务收入和利润率双双下降,旗下Clover平台收入增长出现分化。面对经营压力,Fiserv将Project Elevate预计成本节约规模由5亿美元提高至10亿美元,推进支付网关整合、组织精简、人工智能运营优化及非核心资产处置。这场调整涉及技术平台、商户服务和业务组合,也将考验Fiserv未来的增长与盈利能力。
-
中国航信旗下支付机构,迎来新一轮调整
中国航信旗下支付机构亚科支付获准变更两名董事及合规风控负责人。2026年以来,亚科支付及其母公司还陆续启动增资风险评估、增资验资审计等采购,并推进新一代对公支付管理系统建设。根据中国航信2026年中期报告,亚科支付注册资本为1.561216亿元,与新规规定的2亿元最低限额存在差距。
-
第三方支付,出现新变化!
央行最新数据显示,2026年第三季度非银行支付机构网络支付金额同比下降7.99%,前三季度累计下降约3.26%。与此同时,银行电子支付保持增长,银联与网联呈现不同走势,拉卡拉、新大陆的支付相关交易规模仍实现两位数增长。宏观统计与企业经营数据的反差,呈现出第三方支付行业在业务规模、收入与盈利方面的不同变化。
-
F1赛道上,支付巨头越来越多
从Visa、Mastercard、American Express等全球卡组织,到Stripe、Airwallex空中云汇、Revolut等支付与金融科技企业,越来越多支付公司进入F1赛车产业。有人通过赛事权益经营持卡人和银行客户,有人将支付技术应用于车队的跨境付款、商品结账与财务管理。不同类型的支付企业,正在同一条赛道上开展不同的商业合作。
-
汇丰引入Stripe,拓展小企业收单服务
汇丰英国与Stripe合作推出Tap to Pay手机收款服务,符合条件的小企业客户可通过智能手机接受非接触式付款。银行客户渠道与支付科技基础设施的结合,正在为中小商户提供新的收单服务方式。