
人工智能正在从信息处理工具走向任务执行工具。当AI能够根据用户需求筛选商品、安排出行、调用数字服务,甚至在授权范围内发起支付,支付行业面临的变化就不再只是交易效率的提升,而是交易发起方式、风险识别逻辑和责任划分机制的共同演进。
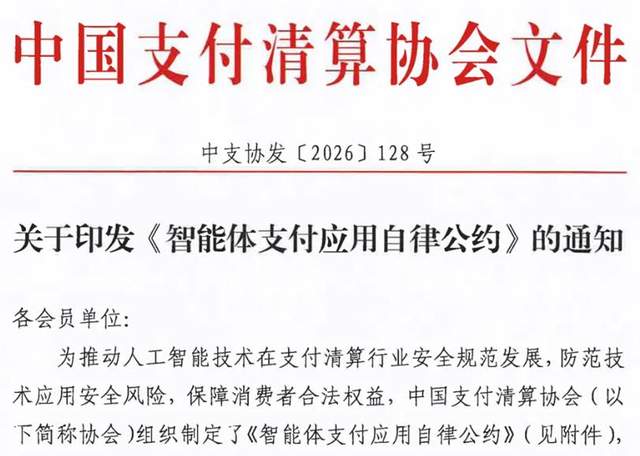
2026年,智能体应用的规范化发展进一步提速。8月24日,中国支付清算协会印发《智能体支付应用自律公约》,对智能体支付的授权管理、风险防控、技术安全及消费者权益保护提出要求,并提出在传统“了解你的客户”(KYC)基础上探索“了解你的智能体”(KYA)机制。政策信号表明,智能体支付的竞争不能只看执行效率,更要看安全与可信能力能否同步建立。
支付的变化,不只是多了一个入口
传统线上支付通常由用户在明确的页面或应用中选择商品、确认金额并完成付款。智能体参与后,用户可能只需表达一个目标,由系统完成搜索、比较、选择和交易执行。支付链条因此变得更长,参与主体也可能更多。
新的风险随之出现:智能体是否准确理解了用户意图?商品价格、服务内容或交易金额发生变化时,是否需要再次确认?调用第三方服务时,授权能否被准确识别和有效限制?一旦发生误操作,用户、智能体开发者、服务平台与支付机构之间的责任如何厘清?
这些问题说明,智能体支付不是在既有支付流程中简单增加一个AI接口,而是需要重新审视交易意愿、授权边界、执行过程和异常处置之间的关系。
从技术识别走向全流程风险管理
AI可以帮助支付机构处理复杂信号、发现异常模式、辅助风险研判,但模型能力并不等于风险控制能力。尤其在智能体场景下,交易行为可能由多个系统连续触发,风险信号也可能分散在不同环节。单纯依靠某个模型给出风险评分,很难覆盖完整的业务链路。
更具现实意义的方向,是将AI能力与规则引擎、交易监测、权限管理和人工复核机制协同起来:在交易发起前识别授权与业务场景,在执行过程中监测异常行为,在交易完成后做好记录、追溯与分析。对不同风险等级的交易采取差异化验证、限额或拦截措施,也有助于兼顾便利性与安全性。
同时,支付机构需要关注模型误判、数据质量、隐私保护和系统被恶意操纵等问题。AI适合提升识别与决策效率,但关键权限不能因此变得模糊,用户的知情权、选择权和最终决策权仍应得到保障。
支付机构的价值,在于让创新有可靠的底座
从行业发展看,AI与支付的融合至少有两个值得持续关注的方向:一是通过智能化手段改善风险识别、运营协同与服务响应;二是在新型消费和数字服务场景中,探索更加灵活、稳定的支付支持方式。前者关乎经营质量,后者关乎应用创新,两者都离不开合规和安全。
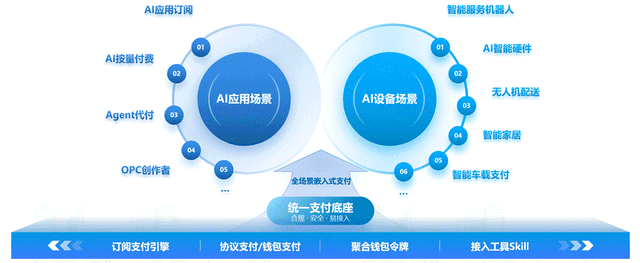
宝付聚焦AI场景,构建AI时代的支付产品矩阵
宝付支付持续关注人工智能与支付业务的融合,重视技术应用与业务规则、风险管理及合规要求之间的协同。在产品布局层面,宝付支付正积极探索AI技术与支付业务的融合,围绕多元消费、智慧出行、乐享生活等场景,推动人工智能与支付、营销等能力协同,探索更加智能化的支付服务模式。随着AI从辅助工具逐步走向业务流程的深度参与,宝付支付也将持续关注智能交互、交易效率与风险管理之间的协同,推动相关能力贴近真实业务需求,为数字消费场景的服务升级提供支持。
展望未来,当AI逐渐成为交易链条中的参与者,支付行业真正需要构建的,不只是更聪明的系统,而是一套让智能能力可信运行的机制。这也将成为智能体支付从技术探索走向规模化应用的重要基础。
未经允许,严禁转载。发布者:支付之家 转载或引用请注明出处:https://www.zfzj.cn/16053.html