
数币达·励付来了,把贸易、融资和支付连起来。
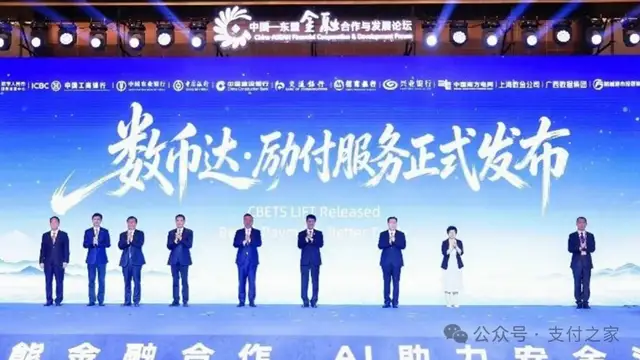
9月18日,在中国—东盟金融合作与发展论坛上,“数币达·励付”正式发布。按照公开表述,这是一套“数字人民币新型跨境贸易结算和投融资体系”,以数币达跨境结算综合服务平台CBETS为支付结算和投融资业务底座,由各地区数字贸易平台作为企业服务窗口,再连接商业银行、贸易数据、智能合约和智能体等能力。
过去几个月,CBETS已经先后进入贸易结算、融资和地方数字贸易平台等场景。此次变化,是这些原本分散出现的贸易、融资和支付能力,被进一步组织进一套明确的跨境贸易结算和投融资体系。
有了CBETS,为什么还要有“励付”
今年6月,CBETS首批直接参与者签约时,其业务边界已经不只覆盖跨境付款。贸易结算和投融资结算也被纳入其中。
到了8月,一笔2亿元货物贸易付款又把真实贸易需求、银行融资和数字人民币跨境支付放进同一条业务链。CBETS需要回答的问题,也从“能不能做”逐渐转向“怎样让更多企业、银行和地区重复使用”。
进入9月,厦门数贸通和上海全球贸易数字化服务平台相继上线。两个平台虽然定位和具体功能有所不同,但都承担起企业侧贸易和融资需求入口,再与CBETS及银行体系连接。
这一步补上了CBETS与真实贸易之间的一层连接。
CBETS本身是一套跨境金融基础设施,企业、订单、合同、单据和融资需求,却来自具体的贸易场景。地方数字贸易平台更靠近企业,可以先把这些信息和需求组织起来,再进入银行和跨境结算体系。
数币达·励付把这套关系进一步明确下来。
CBETS承担支付结算和投融资业务底座,地方数字贸易平台连接企业和真实贸易,银行提供融资和金融服务,贸易数据进入审核与风控流程,智能体辅助单据核验和风险预警,数字人民币智能合约执行已经确定的融资和支付规则。
因此,LIFT真正增加的并不是某一项孤立功能。过去看到的是一笔交易、一个地方平台、一家银行和一种具体场景,现在被进一步明确的,是这些角色怎样在同一套跨境贸易结算和投融资体系中协同。
一笔贸易,怎样进入这套体系
理解数币达·励付,可以从一笔真实贸易的业务链条看起。
企业首先进入地方数字贸易平台。订单、合同、贸易单据、物流信息、融资申请等信息,可以先在平台侧被组织起来,再进入银行和CBETS连接的金融服务流程。
这样进入体系的,就不只是一条付款指令,而是一笔带有明确贸易背景的金融需求。
跨境支付首先要解决谁付款、付多少、付给谁以及资金怎么跨境。贸易融资还要继续核验订单、单据、企业资质、资金用途等信息。完成跨境支付只是资金流转的一环,银行提供融资还需要订单、单据、企业资质和资金用途等信息。
地方贸易平台的价值就在这里。它带进来的不仅是企业,还有与这笔交易相关的贸易数据,并把原本散落在订单、物流、单据和融资申请中的信息,整理成银行能够进一步审核的业务背景。
银行接入CBETS之后,贸易融资仍然要经过客户识别、贸易背景审核、授信和风险管理,也需要订单、合同、电子单据以及海关、税务、外汇等能够支撑业务判断的信息。
LIFT试图把这些分散信息进一步连接起来。它支持链上、链下组合,不同来源的贸易信息可以在各自技术环境中被验证、调用和留痕,再进入银行现有的审核和风控流程。
智能体也被放在这一环节。
目前公开的角色主要包括辅助人工审核、贸易单据真实性核验和风险前瞻预警。智能体参与的是贸易真实性核验和风险预警,授信和放款仍在银行原有的业务决策流程中完成。
贸易信息和融资需求经过审核后,银行继续承担金融服务主体职责,提供融资安排,再通过CBETS完成跨境支付结算。
广西案例已经呈现出这样的链条。企业通过地方贸易数字平台形成采购需求,银行根据贸易信息提供融资,资金再定向支付给境外交易方。上海案例也把贸易数据、银行融资和境外数字人民币钱包接入同一业务流程。
这里真正发生的变化,是支付被放进了一条更完整的资金链。它前面连接真实贸易、可信数据和融资安排,后面则继续连接资金用途和回款。
数字人民币智能合约承担的正是后一部分。
贸易融资中,银行不仅关心钱能不能贷出去,还要关注资金流向、付款对象、贷后管理和回款。部分能够事先确定的融资和支付规则,可以交给智能合约执行,包括定向放款、支付、还款等安排。
老挝案例把这条链路展示得更完整。境外企业获得融资后完成跨境支付,后续资金再按照既定业务安排向上游供应商流转,智能合约参与资金路径控制。
智能体和智能合约在这套体系中的分工也由此变得清楚。智能体辅助核验和预警,智能合约负责既定规则的自动执行。前者更靠近信息识别和风险辅助,后者更靠近资金动作和规则落实。
这些案例说明,地方贸易平台、银行融资、跨境支付和智能合约资金控制等关键环节已经进入真实业务。接下来更重要的问题,是这些已经跑通的环节能否形成稳定、可复制的业务模式。

数字人民币走向贸易金融
当真实贸易、融资需求、可信数据和资金规则与CBETS连接起来,数字人民币跨境基础设施的能力边界也随之向贸易金融延伸。
支付仍然是其中的核心环节,但已经不再孤立存在。前面有交易背景和融资,后面还有资金规则和回款。
地方数字贸易平台因此成为这套结构中的关键一层。
从上海、厦门以及LIFT公布的整体架构看,更清晰的业务路径是:企业先进入地方或场景型贸易平台,平台组织贸易需求和数据,再与银行和CBETS连接。
地方平台靠近企业和贸易,掌握订单、单据、履约以及融资需求;银行掌握授信、融资和风险管理能力;CBETS承担支付结算、投融资业务连接以及跨机构基础设施协同。
这样的分工让CBETS更接近底层金融基础设施,同时把企业服务和贸易数据留在更靠近市场的一端。
这也意味着,CBETS的价值不再只取决于资金能否完成跨境。能否持续连接真实贸易需求和可信贸易数据,支付、数据和金融服务能否稳定接在一起,同样决定这套体系能够走多远。
下一阶段首先要看“地方贸易平台+银行+CBETS”的模式能否从单笔项目转化为可持续业务。地方平台能否继续扩展,银行能否把已经跑通的项目转化为稳定的贸易金融产品,将决定LIFT能够覆盖多少企业和场景。
另一个关键变量是数据能否跨平台、跨机构稳定使用。
贸易金融长期面对的难题,本来就包括不同主体掌握的信息怎样被可信使用。平台、银行和企业之间的数据如果不能持续进入审核和风险管理流程,融资规模也很难只靠支付基础设施扩大。智能体的核验和预警、智能合约的规则执行,最终也都建立在这些数据能够稳定流动并被可信使用的基础上。
从6月的CBETS参与者网络,到8月的货物贸易融资支付,再到9月地方贸易平台陆续出现,数字人民币跨境应用的演进路径已经越来越清晰。数币达·励付进一步把这些此前分散的节点放进一套跨境贸易结算和投融资体系。
接下来更关键的,是这些已经跑通的贸易、融资和支付链路能否被更多平台、银行和企业持续复用。只有从单笔项目走向稳定的业务模式,数币达·励付这套跨境贸易结算和投融资体系才能真正释放更大的应用价值。
这里是支付之家。我们关注支付表象之下的规则差异与逻辑变化,提供支付科技领域增量信息。观点内容仅供参考。
未经允许,严禁转载。发布者:支付之家 转载或引用请注明出处:https://www.zfzj.cn/15138.html