
中老两国央行,正式启动跨境数字支付互联互通。
9月18日,中国人民银行与老挝人民民主共和国银行在广西南宁联合举办中老跨境数字支付互联互通启动会。中国人民银行副行长陆磊、老挝人民民主共和国银行副行长苏里萨克·萨姆努翁出席并致辞。
中国人民银行当天发布的消息明确,这次启动是双方央行2026年6月签署《关于加强金融创新、数字支付和法定数字货币合作的谅解备忘录》框架下达成的阶段性成果。
三个月前,中老两国央行刚刚续签这份合作备忘录。如今,“中老跨境数字支付互联互通”正式启动。
这并不是中老跨境数字支付的起点。
在9月18日之前,中老之间已经先后落地二维码支付网络互联、数字人民币跨境二维码消费支付,数字人民币跨境支付基础设施与老挝国家支付网络之间也已经实现直接对接。
在“正式启动”之前,中老已经走了多远?
较早落地的一条线,是二维码支付网络互联。
2023年10月,银联国际与老挝国家支付网络LAPNet签署合作备忘录,双方提出推动钱包产品在对方网络使用,并基于网络互联模式推动老挝国家统一二维码标准LaoQR兼容银联二维码标准。
一年多以后,这项合作进入实际受理阶段。
2024年12月,银联国际与LAPNet宣布双方二维码网络互联互通合作正式落地。按照银联国际披露的信息,LaoQR聚合银联二维码标准后,中国消费者可以使用云闪付App、接入云闪付网络支付平台的境内钱包,以及相关境外银联合作钱包,在老挝二维码商户完成支付。
从消费者体验看,中老之间的跨境移动支付在今天以前已经进入实际使用阶段。
但当时落地的,主要还是银联与LAPNet之间的二维码网络互联。
与此同时,中老央行之间围绕数字支付和法定数字货币的合作,也开始进入实际支付场景。
2025年12月,中国银行披露,在中国人民银行与老挝央行相关部门共同指导下,该行完成两国首笔数字人民币钱包跨境二维码消费支付业务。
中国游客在老挝消费时,可以打开数字人民币App扫描当地商户二维码,根据实时汇率完成付款。中国银行万象分行同时首批接入中国人民银行数字人民币跨境数字支付平台,并提供实时汇率报价和清算服务。
和此前二维码受理网络互联相比,这次公开披露的支付链条已经进一步包括数字人民币跨境平台、商业银行、汇率转换和清算服务。
到2026年,这条线又有了更清晰的基础设施进展。
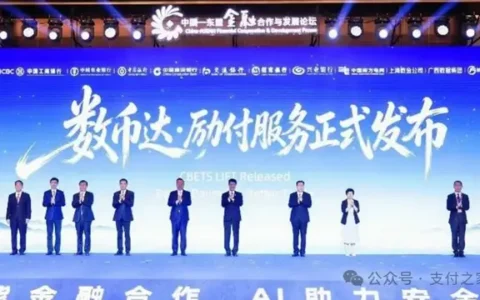
2026年6月,数字人民币跨境结算综合服务平台“数币达”(CBETS)启动品牌化运作。中国人民银行数字货币研究所所长穆长春随后公开介绍,与老挝LAPNet的合作采用点对点双边直连模式,跨境数字支付平台已经与LAPNet实现互联互通。中国银行万象分行也成为首批“数币达”直接参与机构之一。
至此,中老数字人民币跨境合作已经从钱包端生产验证进入支付基础设施直接互联。
银联与LAPNet的合作,首先解决二维码支付网络和受理场景之间的互通。数字人民币这条线,则进一步延伸到商业银行、汇兑清算以及跨境数字支付基础设施。
到9月18日之前,中老跨境数字支付已经进入二维码网络、商业银行和数字人民币跨境基础设施等多个环节。
LAPNet通过LaoQR与银联二维码网络实现互联,同时又与数字人民币跨境支付基础设施形成直接连接。
三个月后的9月18日,中老跨境数字支付互联互通正式启动。
已经能够扫码,为什么还需要一次“正式启动”?
此前中老之间已经存在央行合作,也已经完成数字人民币跨境支付验证和基础设施直连。因此,9月18日并不是双方第一次进入央行层面的数字支付合作。
两国央行此次共同举办启动会,正式以“中老跨境数字支付互联互通”为名启动合作,并将其界定为2026年6月合作备忘录框架下的阶段性成果。
二维码网络已经实现互通,数字人民币已经完成跨境消费支付生产验证,跨境数字支付平台也已经与老挝国家支付网络LAPNet实现点对点双边直连。
这些进展表明,中老跨境支付已经从钱包和二维码进一步延伸到两边原有的支付基础设施。
过去谈跨境移动支付,最容易看到的是哪个钱包进入了哪个国家、增加了多少商户。在中老合作中,跨境数字支付基础设施直接对接境外本地支付网络,商业银行参与汇兑和清算,再依托当地已有网络扩展支付服务。
LAPNet是老挝国家支付网络,LaoQR也是当地二维码支付体系的重要组成部分。中国侧支付能力与LAPNet直接互联后,跨境支付所依托的就不再只是单个钱包或单个商户,也包括老挝已有的本地支付网络。
这种连接方式也让银行和支付机构承担的角色更加具体。跨境支付进入本地网络后,系统接入、汇率转换和资金清算,都需要相应机构参与完成。
中老此前的数字人民币支付验证已经体现出这种分工。中国银行在其中提供实时汇率报价和清算服务,老挝商户则可以继续使用原有收款方式。中国银行披露,“数币达”具备接入成本低、结算效率高、系统兼容性强等特点,并可提供7×24小时数字支付服务。
如果这类基础设施互联继续扩大,跨境支付就多了一种扩展方式,可以通过当地支付网络进一步承接支付服务,而不必完全依赖逐个增加境外受理场景。
过去,跨境移动支付的前端竞争更容易被看到,钱包用户数量、商户覆盖规模往往是最直接的指标。随着支付基础设施开始直接对接,本地支付网络的接入能力、银行汇兑和清算能力,也成为衡量跨境支付能力的重要部分。
已经落地的场景中,中国游客到老挝消费,无需提前兑换老挝基普,可以直接使用数字人民币App扫描当地商户二维码,按照实时汇率完成支付。
对于老挝商户,也不需要为了接待中国消费者重新增加一套独立收款设备,可以继续使用既有二维码受理方式。
中国用户可以减少提前换汇和重新适应当地支付工具的步骤。老挝商户也可以尽量沿用原有收款体系,承接来自中国用户的支付需求。
就目前公开确认的数字人民币零售场景看,赴老中国用户和老挝本地商户已经获得更直接的支付便利。此前银联与LAPNet的二维码网络互联已经落地,并继续推进老挝用户来华扫码支付。此次两国央行正式启动跨境数字支付互联互通,为进一步丰富两国跨境支付场景提供了新的合作基础。
过去几年,中老跨境支付已经从二维码受理逐步延伸到支付网络、商业银行和数字人民币跨境基础设施。此次正式启动,也意味着双方跨境数字支付合作在既有基础上进入新的阶段。
这里是支付之家。我们关注支付表象之下的规则差异与逻辑变化,提供支付科技领域增量信息。观点内容仅供参考。
未经允许,严禁转载。发布者:支付之家 转载或引用请注明出处:https://www.zfzj.cn/15134.html