
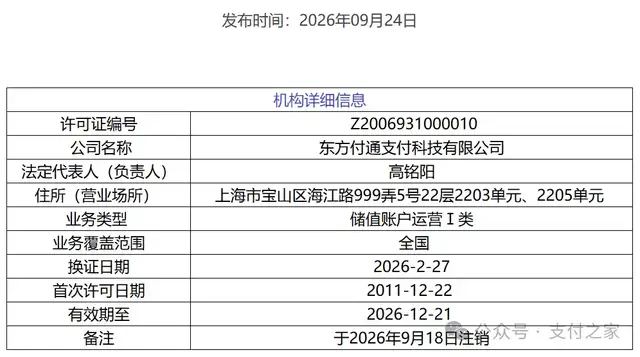
中国人民银行最新更新的支付业务许可信息显示,东方付通支付科技有限公司《支付业务许可证》已于2026年9月18日注销。东方付通此前持有储值账户运营Ⅰ类许可,业务覆盖范围为全国,原许可证有效期至2026年12月21日。
从首次获牌算起,这张支付牌照已经存在近15年。按此前公开统计口径,东方付通也成为2026年以来第7家退出持牌序列的支付机构。
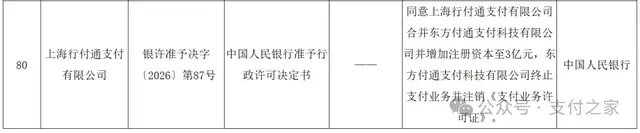
央行同期披露的行政许可信息显示,上海行付通支付有限公司获准合并东方付通支付科技有限公司,同时将注册资本增加至3亿元。东方付通则终止支付业务,并注销《支付业务许可证》。
东方付通此次注销,发生在两家持牌支付机构的合并过程中。
一张全国Ⅰ类支付牌照退出
东方付通是国内较早一批获得支付业务许可的机构。
2011年12月,东方付通首次获得《支付业务许可证》。按照此前的支付业务分类,其主要许可业务为互联网支付。在新的支付业务分类体系下,东方付通对应的业务类型调整为储值账户运营Ⅰ类,经营地域范围为全国。
储值账户运营Ⅰ类主要对应原互联网支付等业务类型,而原预付卡发行与受理则调整为储值账户运营Ⅱ类。
东方付通长期处于中国宝武体系内,业务主要面向产业互联网、大宗商品、供应链及相关产业交易场景,其业务由此呈现出较为明显的产业支付属性。
此次注销之前,东方付通已经启动股权处置。
2026年2月,东方付通100%股权公开挂牌转让,挂牌底价为18154.01万元,约合1.82亿元。
此后,央行批准上海行付通支付有限公司合并东方付通。与一般企业股权变更相比,两家持牌支付机构合并还涉及支付业务许可调整,需要履行相应监管许可程序。
从今年2月100%股权挂牌,到行付通获准吸收合并,再到东方付通进入央行已注销许可机构名单,东方付通由此结束独立持牌状态。
一次合并,带来三层变化
此次合并同时带来持牌主体、注册资本和支付许可三个层面的变化。
在持牌主体层面,东方付通原本是一家独立持有支付业务许可证的机构。合并完成后,东方付通终止支付业务并注销许可证,上海行付通则继续作为支付机构存在。
在支付机构数量的统计中,两家持牌主体由此变成一家,市场上的独立持牌机构相应减少。
资本层面,此次行政许可同时明确,上海行付通注册资本由1亿元增加至3亿元。
支付许可层面也在变化。
东方付通此前持有储值账户运营Ⅰ类许可,业务范围覆盖全国。行付通此前公开的许可则为储值账户运营Ⅱ类,业务范围为上海市。
按照现行非银行支付机构监管规则,支付机构发生合并时,合并主体可以取得被合并主体全部或者部分业务类型和经营地域范围。支付机构之间的吸收合并不仅涉及企业主体变化,也可能同时涉及原有支付业务许可的承接。
行付通已获准合并东方付通,东方付通许可证也已注销,但行付通合并后的最终业务类型和经营地域范围尚未更新披露。
目前能够确认的是,东方付通已经结束独立持牌状态,行付通成为此次合并的存续主体。
此前支付机构退出既有主动注销,也有续展环节退出等情形。东方付通此次则是在吸收合并后注销许可证。
机构合并同样可能成为支付牌照减少的来源。在这类合并中,被合并主体退出独立持牌序列,相关业务类型和经营地域范围则可以按照监管许可安排,由存续机构全部或部分承接。
行付通合并后的最终业务类型和经营地域范围,还需以央行后续更新的许可信息为准。
这里是支付之家。我们关注支付表象之下的规则差异与逻辑变化,提供支付科技领域增量信息。观点内容仅供参考。
未经允许,严禁转载。发布者:支付之家 转载或引用请注明出处:https://www.zfzj.cn/15328.html