
Visa与Alipay+,连接跨境扫码支付网络。
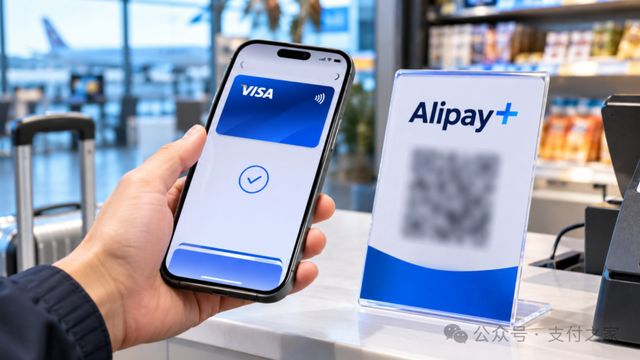
11月18日,Visa宣布与蚂蚁国际旗下Alipay+推进跨境钱包互联,Visa Scan to Pay开始接入Alipay+支持的二维码商户网络。
符合条件的境外旅客可以通过参与合作的数字钱包,调用Visa卡凭证,在亚太地区中国内地以外的Alipay+合作商户扫码付款。消费者继续使用熟悉的钱包,商户沿用现有二维码受理设施。
这项合作将Visa的全球银行卡网络与Alipay+的跨境二维码商户生态连接起来,让Visa卡能够进入更多以二维码为主要受理方式的亚洲消费场景。
Visa与Alipay+,连接两套支付网络
首批合作涉及Samsung Wallet和Google Wallet两款数字钱包。
新加坡和澳大利亚的Samsung Wallet用户,前往中国香港和马来西亚的参与商户时,可以使用符合条件的Visa卡扫码支付。来自受支持市场的Google Wallet用户,则可以在新加坡的参与商户使用这一服务。双方还计划继续扩大钱包和目的地市场。
消费者在境外也可以使用原有钱包和Visa卡扫码付款,无需另行下载当地支付应用。商户通过已有的二维码受理网络接收境外消费者的付款,可以减少为不同境外钱包单独建设受理接口的需要。
跨境扫码支付的覆盖范围,既取决于目的地市场拥有多少可受理的商户,也取决于有哪些境外钱包及支付凭证能够接入这些商户网络。
Alipay+在这项合作中提供跨境商户网络的连接能力。蚂蚁国际披露,Alipay+整体网络目前连接超过50个国际支付合作伙伴,覆盖超过20亿用户账户和逾1.5亿商户,业务遍及210多个市场,并连接10多个国家级支付网络。
对于Visa来说,Alipay+的价值不只在于商户数量,更在于它已经聚合了不同市场的钱包伙伴、国家级支付网络和本地商户受理资源。
Visa借助这一连接平台,可以把银行卡支付能力延伸到更多二维码消费场景,减少逐个市场建立独立连接的需要。
对Alipay+而言,合作则进一步扩大了网络连接对象。其原有生态主要连接不同国家和地区的钱包、银行应用及国家级支付网络,此次合作又引入了Visa全球银行卡网络的支付能力,为已有商户网络拓展了新的境外消费者来源。
11月16日,Visa与三星宣布在亚太推出Samsung Wallet Scan to Pay,公布的支持二维码受理网络已经包括Alipay+,涉及香港和马来西亚。
两天后,Visa进一步公布与Alipay+的合作,并披露Google Wallet用户在新加坡使用Alipay+商户网络的场景。
银行卡网络,如何进入二维码支付场景
Visa Pay负责将参与钱包连接至Visa网络,提供银行卡凭证管理和网络处理能力。Alipay+则连接跨境钱包与本地二维码商户生态。
Samsung Wallet和Google Wallet面向消费者提供支付服务,本地收单合作伙伴负责商户侧的交易受理。
以Samsung Wallet为例,用户在符合条件的目的地打开Visa卡对应的扫码功能,扫描商户二维码。
遇到静态码,用户需要自行输入付款金额。遇到动态码,钱包可以读取订单金额。用户核对金额后,通过PIN码或指纹完成身份验证并确认支付。
Samsung的操作说明还显示,商户以当地货币标示金额,持卡人账户则以本国货币扣款,外汇费用按照发卡机构政策执行。
消费者使用的仍然是Visa卡,支付方式则从传统银行卡终端受理延伸至数字钱包扫码。钱包负责呈现扫码、金额确认和身份验证等操作,交易调用的是钱包中符合条件的Visa卡凭证。
Visa将Visa Pay定义为面向数字钱包和支付应用的服务,公开API支持钱包账户注册、Visa格式支付令牌生成与管理,以及近实时交易授权。
通过这套接口,合作钱包可以将符合条件的支付账户纳入Visa Pay服务,后续交易再调用相应的凭证和网络处理能力。
Visa开发者文档还披露了授权Webhook机制。Visa Pay可以向合作方预先配置的接口发送交易授权请求,信息包括交易金额、币种、商户名称和所在地等。
合作方返回授权响应,再由Visa Pay将处理结果送回Visa网络。这套机制让钱包合作方能够参与交易授权处理。
Visa Pay公开API目前支持电商令牌和设备令牌,专用于Scan to Pay的Scan Token在开发者文档中仍标注为Coming Soon。
商户侧的二维码支付连接则涉及Alipay+。其技术文档将参与方区分为移动支付合作伙伴(MPP)和收单服务提供商(ACQP)。
MPP通常是面向消费者的钱包或支付服务商,ACQP则负责代表商户处理支付。Alipay+位于两类合作伙伴之间,提供跨网络的二维码支付连接服务。
在Alipay+公开的标准商户展示码模式中,消费者扫描商户二维码后,钱包识别码值并将其发送给Alipay+解析。
对于动态订单码,Alipay+可以从收单合作伙伴取得订单信息,再把支付请求发送给钱包。消费者确认付款后,钱包处理交易并将支付结果通知Alipay+,再由Alipay+转交收单合作伙伴。
静态入口码则通常先把消费者引导至商户页面输入金额,再进入钱包确认支付。
通过二维码识别、订单信息传递和支付结果通知,Alipay+将不同钱包与商户受理网络连接起来。商户沿用已有二维码设施,也能服务更多跨境支付用户。
Visa的亚太支付网络,正在向外延伸
过去两年,Visa持续推进在亚洲的二维码支付布局。
2024年11月,Visa宣布与六家区域二维码支付服务商建立QR Connector合作,分别是中国内地的拉卡拉、马来西亚的Touch ‘n Go Digital、新加坡的FOMO Pay、中国台湾的LINE Pay,以及越南的VNPay和ZaloPay。
Visa计划先在新加坡启动试点,并与支付技术公司Juspay合作,为二维码支付连接提供技术支持。其思路是让合作伙伴已有的二维码商户网络能够受理Visa支付。
2025年11月,Visa Scan to Pay在亚太正式上线。合作范围进一步扩展,既包括Samsung Wallet、LINE Pay、VNPT Money、韩国Woori Card和Hyundai Card等钱包及银行应用,也包括Lakala、FOMO Pay、VNPay、NextPay和OpenRice等二维码支付服务商。
2026年11月,Visa相继公布与三星、Alipay+的合作,进一步明确了钱包入口与二维码受理网络的落地范围。
早期QR Connector主要连接各地已有的二维码服务商。Scan to Pay上线后,消费者使用的钱包和银行应用也被纳入其中。如今,通过与Alipay+合作,Visa又可以借助跨境钱包网关连接多个支付伙伴和本地二维码商户网络。
随着连接范围扩大,Visa在亚洲的支付受理能力可以更多地借助其他支付网络延伸。钱包、卡组织、二维码服务商和收单机构可以保留各自的业务系统,通过网络之间的连接完成跨境交易。
消费者使用的钱包、付款所用的银行卡,以及商户依托的二维码受理网络,可以分别来自不同的机构。这种分层连接的方式,使不同支付网络能够共享部分消费场景和商户资源。
支付网络之间的竞争也在发生变化。除了各自拥有的用户和商户规模,连接其他支付网络的能力同样具有商业价值。
衡量这种连接能力,还需要看实际支持的钱包和目的地范围、不同二维码场景下的授权成功率、跨币种支付体验,以及退款、争议处理和商户对账等环节的运行表现。对于支付网络而言,能够连接多少合作伙伴固然重要,能将这些连接转化为多少稳定的日常交易,则是更具实际意义的竞争指标。
这里是支付之家。我们关注支付表象之下的规则差异与逻辑变化,提供支付科技领域增量信息。观点内容仅供参考。
未经允许,严禁转载。发布者:支付之家 转载或引用请注明出处:https://www.zfzj.cn/16692.html