二维码支付
-
银联拿下第86个发卡市场!
阿根廷首次实现银联卡本地发行,银联全球发卡市场由此增至86个国家和地区。此前近两年,银联已通过二维码互联、银行卡受理扩展等方式持续接入当地支付网络。此次PVS开始面向当地居民发行银联数字卡,意味着银联在阿根廷进一步从商户受理端走向本地持卡人。巴西和阿根廷两个最新案例,也呈现出金融科技企业、数字钱包和数字化发卡结合的相似路径。
-
跨境二维码,从连接走向交易
NAPAS最新披露的数据显示,部分跨境二维码网络已经从“完成连接”进一步进入真实使用阶段。随着泰国、老挝、柬埔寨及中国游客交易增长,跨境二维码的观察重点也开始从连接数量转向交易规模、商户覆盖、受理成本和使用持续性。
-
又一国家级跨境支付项目,正式启动!
中国人民银行与老挝央行正式启动中老跨境数字支付互联互通。在此之前,中老已先后实现二维码支付网络互联、数字人民币跨境消费支付验证,以及数字人民币跨境支付基础设施与老挝国家支付网络LAPNet的直接对接。此次启动标志着双方跨境数字支付合作在既有基础上进入新的阶段。
-
中国银联“内包外用”启动整体迁移!
中国银联9月15日启动现有二维码“内包外用”业务向跨境二维码统一网关整体迁移。相关境内钱包机构仍通过银联二维码系统接入,无需为此次迁移进行技术改造。完成迁移后,相关钱包机构将成为统一网关参与机构,同时进入银联与统一网关两套业务规则体系。继2025年“外包内用”之后,银联跨境二维码两个方向的存量业务已先后进入统一网关迁移安排。
-
银联“内包外用”,整体迁入跨境二维码统一网关
中国银联9月15日宣布,现有二维码“内包外用”业务将整体迁入跨境二维码统一网关。继2025年“外包内用”业务全量迁移后,银联既有“内包外用”业务也启动迁移。统一网关并非银联自有系统,而是经中国人民银行批准成立、由中国支付清算协会联合中国银联建设的跨境支付基础设施。随着双向业务逐步接入,跨境二维码合作正在从更多依赖逐一对接,走向统一接入、交易信息转接和共同业务规则逐步完善的基础设施模式。
-
万事达卡推出Wallet Pay,连接全球钱包!
万事达卡推出Mastercard Wallet Pay,将账户Token化、数字发卡、NFC近场支付、二维码支付、线上支付和跨境资金移动等能力整合到面向数字钱包的产品组合中。Alipay+、TenPay Global等进入首批合作生态。随着钱包、卡网络和本地支付体系加速互联,跨境支付的竞争也开始增加新的维度:除了网络规模,还要看能够连接多少其他支付网络。
-
微信支付,把“扫一扫”做成了眼镜SDK
微信支付智能眼镜SDK正式上线,Rokid乐奇AI眼镜成为首款完成适配的产品。此次更新并非新的支付方式,而是微信支付将现有扫一扫付款能力和安全机制封装成标准SDK,面向符合条件的智能眼镜厂商开放。相比此前单款产品适配,这意味着微信支付开始把成熟的账户、风控、清结算和二维码受理能力接入更多智能硬件终端。
-
Alipay+再扩一城,这次接的是菲律宾QR Ph
Alipay+正式接入菲律宾国家二维码体系QR Ph,境外消费者可继续使用自己的电子钱包或银行App扫描现有QR Ph付款。联合新闻稿称,这项合作将为菲律宾约250万本地商户和中小企业带来新的跨境支付机会。从通过本地银行和收单机构逐步拓展商户,到直接连接国家二维码网络,Alipay+在菲律宾的受理扩张方式正在发生变化。
-
微信支付正式接入柬埔寨KHQR!
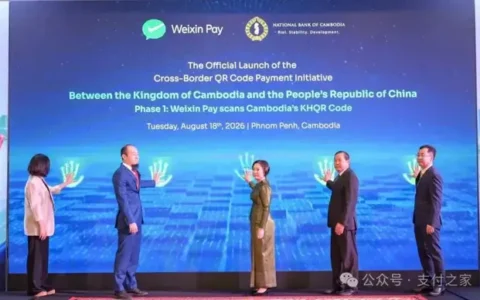
8月18日,柬埔寨国家银行与微信支付启动跨境二维码支付项目第一阶段,微信支付用户可扫描当地KHQR付款。微信支付此前已在柬埔寨形成受理基础,此次进一步接入当地标准化二维码体系。
-
Alipay+扩大银行朋友圈
恒生银行成为Alipay+在香港的首家银行合作伙伴,Alipay+的银行合作网络进一步扩大。与早期以电子钱包互联为主不同,越来越多银行开始把跨境二维码支付能力直接放进自己的App,部分产品还可以从银行账户直接扣款。银行继续保留账户和用户入口,Alipay+则通过跨境支付网络连接更多海外商户和消费场景,银行App正在成为跨境支付新的重要前端。