
11月12日,中国支付清算协会发布2026年第21号公告,注销东方付通支付科技有限公司、湖南蓝天支付有限公司、河南建业支付科技有限公司三家公司的会员资格,公告落款日期为11月11日。
三家公司此前已先后注销支付业务许可证。东方付通于9月18日注销牌照,湖南蓝天支付与河南建业支付则于10月14日注销。牌照注销之后,三家公司的原有业务也进入不同的收尾阶段。
东方付通通过吸收合并推进业务承接,两家区域性预付卡机构则分别安排存量卡余额赎回及后续服务交接。
三家支付公司,各有不同的退出安排
东方付通的退出与一次吸收合并有关。
9月24日,中国人民银行公示批准上海行付通支付有限公司吸收合并东方付通。行付通作为存续主体,依法承继东方付通的资产、负债、业务及相关权利义务。
11月13日,东方付通与行付通发布系统维护及客户协议修订公告,明确东方付通相关支付业务和系统运营服务将逐步由行付通承接。
公告显示,自11月14日起,客户身份核验服务渠道进行调整,存量客户首次登录相关支付系统或商户系统时,需要修改登录密码。《行付通支付会员服务协议》等相关文件也进行了修订,涉及个人信息处理方式、受托方信息及双方权利义务,相关协议将在文本发布并连续公示满30日后生效。
湖南蓝天支付的退出涉及另一类业务。
该公司原持有湖南省储值账户运营Ⅱ类许可,旗下产品包括“蓝天卡”。10月14日支付牌照注销后,蓝天支付于10月26日发布终止支付业务公告,公布存量预付卡赎回安排。
2026年10月26日至12月26日为集中赎回期。集中办理期结束后,由湖南潇湘支付有限公司继续办理相关赎回服务。相关交接涉及客户备付金、实名客户资料和交易记录,人民银行湖南省分行将对相关移交及备付金使用环节实施监督检查。
河南建业支付同样需要处理存量预付卡业务。
10月14日,该公司的支付牌照注销。10月16日,建业支付宣布终止至尊卡发行与受理业务,并公布2026年10月17日至2027年1月16日的集中赎回安排。持卡人办理申请成功后,相关款项将在5个工作日内转入同名银行账户。集中办理期结束后,由河南焕新智科信息技术有限公司继续办理赎回。
三家机构的退出安排由此呈现出不同路径。东方付通通过吸收合并实现支付业务及相关服务的承接,蓝天支付和建业支付则围绕存量预付卡余额赎回安排后续服务。
支付市场正在发生什么变化?
把视线从三家机构拉开,支付牌照退出已经成为今年持续发生的行业变化。
截至11月15日,中国人民银行官网公布的已获许可支付机构名单共154家。按照2011年首批发放支付牌照以来累计271张的统计口径计算,目前历史累计注销117张。
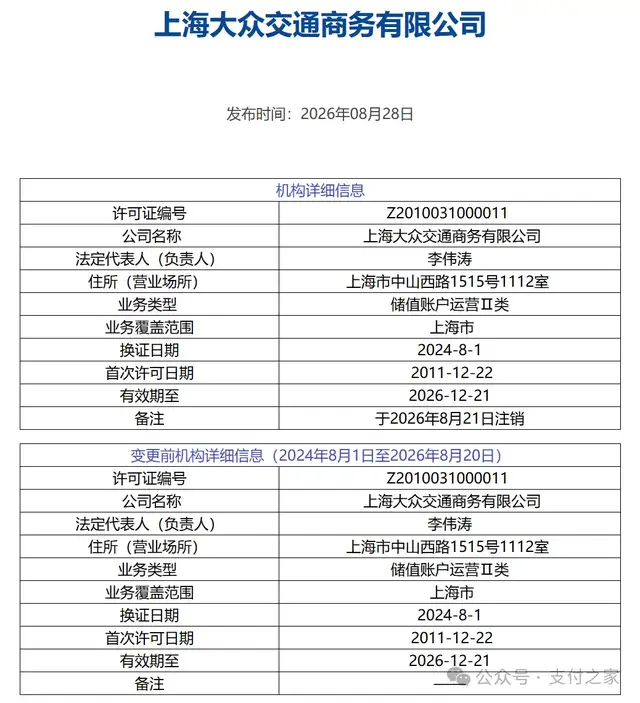
2026年以来,已有9家支付机构退出持牌序列,分别为河南聚宝支付、广东汇卡商务、开联通支付、上海商联信、圣亚云鼎支付、上海大众交通商务、东方付通、湖南蓝天支付和河南建业支付。
这9家机构的退出路径并不完全相同,既有续展环节退出,也有主动终止业务,还有东方付通这样的吸收合并。不同机构的退出,反映出支付市场正在发生的两种变化。
一方面,支付机构通过并购整合重新配置支付业务能力。
东方付通被吸收合并,就是一个比较典型的案例。
行付通是春秋航空股份有限公司的全资子公司。合并之前,行付通持有储值账户运营Ⅱ类许可,业务范围为上海市;东方付通则持有储值账户运营Ⅰ类许可,业务覆盖全国。
根据中国人民银行9月24日公布的行政许可信息,行付通获准吸收合并东方付通,注册资本增加至3亿元,东方付通终止支付业务并注销许可证。
按照《非银行支付机构监督管理条例实施细则》第二十七条,支付机构合并后由一家机构持有支付业务许可证,合并主体可以获取被合并主体全部或者部分业务类型和经营地域范围。
这意味着,支付机构合并不只是减少一个独立持牌主体,也可能带来原有支付业务类型和经营地域的重新配置。
从春秋航空的产业背景来看,行付通原本主要围绕区域性预付卡开展业务。通过此次整合,支付能力有机会进一步与航空出行、旅游产品及商旅服务等集团场景衔接,为集团支付业务布局提供更多空间。
另一方面,传统区域性预付卡机构的退出也在持续发生。
今年以来,河南聚宝支付、上海大众交通商务、湖南蓝天支付、河南建业支付等机构先后退出,均涉及区域性预付卡业务。按照现行支付业务分类,原预付卡发行与受理业务对应储值账户运营Ⅱ类。
移动支付普及改变了消费者的支付习惯,也改变了传统预付卡的市场环境。区域性预付卡机构依赖固定的商户受理网络和特定消费场景,当商户覆盖、交易频次和使用需求受到挤压时,维持原有业务网络的难度也随之增加。
与此同时,商户维护、系统运营、客户服务、资金管理及合规管理都需要持续投入。对于业务规模有限、经营场景相对单一的机构,业务收入与持续运营投入之间的平衡更加困难。
今年河南聚宝支付退出时,曾安排持卡人将豫商卡余额等额置换为建业支付发行的预付卡,由建业支付承接相关后续业务。不到9个月,原本承担承接任务的建业支付自身也宣布终止支付业务。
这一变化也说明,预付卡机构退出并不只是单家企业注销牌照的问题,存量业务的承接主体同样需要具备持续经营和服务能力。
从东方付通的吸收合并,到区域性预付卡机构陆续退出,支付市场呈现出不同方向的调整。一部分支付能力通过机构合并重新配置,另一部分传统区域性业务则在市场变化中逐步收缩。
这并不意味着储值账户运营Ⅱ类业务整体失去价值,但对传统区域性预付卡机构而言,单纯持有支付牌照已经不足以支撑长期经营。稳定的商户网络、真实的消费场景、运营效率和合规能力,仍是决定业务能否持续发展的重要因素。
此次中国支付清算协会注销三家公司的会员资格,是三家机构此前退出持牌支付序列后的又一项身份变化。相比名单上的数字变化,支付业务如何重新配置,以及退出机构的存量客户服务如何延续,更值得持续关注。
这里是支付之家。我们关注支付表象之下的规则差异与逻辑变化,提供支付科技领域增量信息。观点内容仅供参考。
未经允许,严禁转载。发布者:支付之家 转载或引用请注明出处:https://www.zfzj.cn/16614.html