银行卡
-
万事达卡Apple Pay,扩至10家银行!
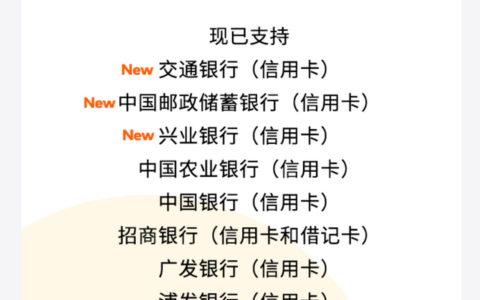
10月20日,万事达卡宣布交通银行、中国邮政储蓄银行和兴业银行新增支持Apple Pay跨境支付,合作银行总数达到10家,其中4家为国有大型商业银行。根据苹果中国官网名单,Visa目前支持13家中国大陆银行,双方合作银行数量差距缩小至3家,已有9家银行重合。此次扩容进一步扩大了万事达卡Apple Pay的发卡银行覆盖范围。
-
万事达卡称盗刷“已解决”,公众的疑问呢?
近期多名持卡人反映万事达信用卡出现境外异常交易。万事达卡方面称事件“已经解决”,但相关银行仍表示调查正在进行。异常交易得到撤销值得肯定,但类似问题一年后再次出现,退款之外,公众还需要知道风险究竟发生在哪里、过去的调查留下了什么,以及相关风险是否真正得到控制。
-
万事达卡最新调查,揭开企业支付的新问题
万事达卡最新调查显示,亚太中小企业平均同时使用4种商业支付方式,并持续增加数字化经营工具。支付选择不断丰富之后,企业面对的新问题正在从“怎么付”延伸到“怎么管”,对账、费用控制、交易可视和财务连接开始成为企业支付新的竞争层。
-
银行卡正在变成一个“资金路由器”
Mastercard在印度启动One Credential试点,一个支付凭证开始可以连接多个借记、信用、预付和分期等资金来源,并按照交易金额、商户类别、支付渠道等规则确定实际资金来源。Visa也在推进类似的Flexible Credential。银行卡与单一资金来源之间原本相对固定的一对一关系正在松动,“选哪张卡”和“从哪里出钱”开始成为两个可以分别处理的问题。
-
信用卡少了1.3亿张,ATM跌破70万台,支付却越来越频繁
央行最新数据显示,2026年二季度全国信用卡和借贷合一卡降至6.77亿张,较2022年三季度减少约1.3亿张;ATM机具也降至69.43万台。与此同时,银行卡季度消费达到1027.44亿笔。过去三年,同期银行卡消费笔数增长约42%,简单笔均消费金额却由约454元降至307元。部分支付工具和设备存量仍在收缩,支付本身却变得更加高频、小额。
-
信用卡还在,独立APP要退出了!
邮储信用卡APP将于2026年11月25日停止全部服务,相关功能已经迁入邮储银行APP。这款截至2024年末累计用户超过3200万的独立客户端即将退出,但信用卡产品和相关服务仍将继续。信用卡与承载信用卡服务的独立APP,正在成为两个不同层面的问题。
-
交行信用卡积分缩水!
交通银行将于10月10日起调整买单吧部分场景积分抵扣规则,打车、充电、骑行最高抵扣比例由50%降至20%,部分餐饮、外卖、生鲜场景阶段性暂停积分支付。交行将调整原因归结为“业务策略调整”,此次变化也再次引出信用卡积分规则调整与持卡人使用预期之间的讨论。
-
一家卡组织,为什么会说“不捍卫某一种支付形态”?
Visa大中华区总裁张文翊近期提出,Visa未来的使命“不是捍卫某一种支付形态,而是把信任带入未来任何形式的商业中”。从“网络之网络”到智能体商业,Visa正在将认证、授权、风险等规则延伸到更多支付方式和新的交易参与者。
-
x402,支付巨头争什么?
x402基金会正式投入运营,Visa、Mastercard、American Express、Stripe等支付巨头进入治理体系。当AI开始替用户发现服务、比较价格并决定怎样付款,支付竞争正在从交易处理延伸到交易决策。银行卡如何进入机器支付、任务授权如何建立、AI付款出错后谁来解释责任,正在成为第四次支付大战更深一层的争夺。
-
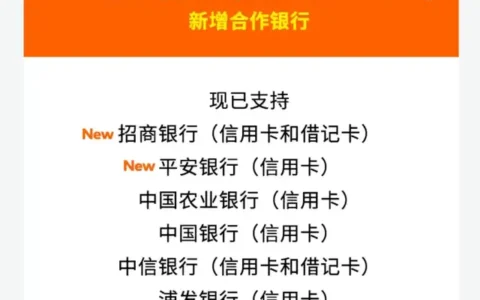
万事达卡Apple Pay扩围!
招商银行、平安银行加入后,支持境内发行万事达卡绑定Apple Pay的银行由4家增至6家。Visa目前以11家合作银行保持覆盖优势,两大卡组织的竞争也由功能上线转向银行扩容、用户绑卡和境外交易促活。随着返现、交通和商户权益持续投入,Apple Pay正成为国际卡组织和发卡银行争夺出境消费与设备钱包默认卡位置的新入口。